

जनवरी 2026 में अकेले, भारत ने 21.70 बिलियन डिजिटल भुगतान लेनदेन संसाधित किए, जो देश में सभी खुदरा डिजिटल लेनदेन का 81% है। यह कोई तकनीकी कहानी नहीं है। यह एक आर्थिक रूपांतरण की कहानी है। एक दशक से भी कम समय में, भारत ने दुनिया की सबसे सक्रिय रीयल-टाइम डिजिटल भुगतान प्रणाली बनाई है। डिजिटल भुगतान अब भारतीय जीवन के हर हिस्से को छूता है, ग्रामीण बाजारों में सब्जी विक्रेताओं से लेकर मुंबई के वित्तीय जिले में कॉर्पोरेट ट्रेजरी विभागों तक। सामान्य पाठकों के लिए, इस क्रांति को समझना यह समझाने में मदद करता है कि भारत को लगातार पृथ्वी पर सबसे महत्वपूर्ण फिनटेक बाजार के रूप में क्यों वर्णित किया जाता है।
भारत की डिजिटल भुगतान प्रणाली को क्या अद्वितीय बनाता है
यूपीआई ने कैलेंडर वर्ष 228.3 में 2025 बिलियन लेनदेन संसाधित किए जो $3.4 ट्रिलियन के बराबर थे। यह एकल-देश भुगतान नेटवर्क अब वैश्विक स्तर पर सभी रीयल-टाइम डिजिटल भुगतान की मात्रा का लगभग 50% का प्रतिनिधित्व करता है, एक हिस्सेदारी जिसके करीब कोई अन्य भुगतान प्रणाली किसी भी देश में नहीं आई है।
यूपीआई को 2016 में नेशनल पेमेंट्स कॉर्पोरेशन ऑफ इंडिया (NPCI) द्वारा लॉन्च किया गया था। एक दशक से भी कम समय में लॉन्च किए जाने के बाद, यूपीआई आज हर महीने 20 बिलियन से अधिक लेनदेन की सुविधा देता है और भारत के डिजिटल खुदरा भुगतान का 84% है। इसके अलावा, यूपीआई ने 500 को शुरुआत में भारत में 2026 मिलियन अद्वितीय उपयोगकर्ताओं को पार कर दिया, जो सभी जनसांख्यिकी को शामिल करता है। इतिहास में कोई भी भुगतान प्रणाली इतनी जल्दी इस पैमाने तक नहीं पहुंची है।
यूपीआई कैसे काम करता है और यह क्यों महत्वपूर्ण है
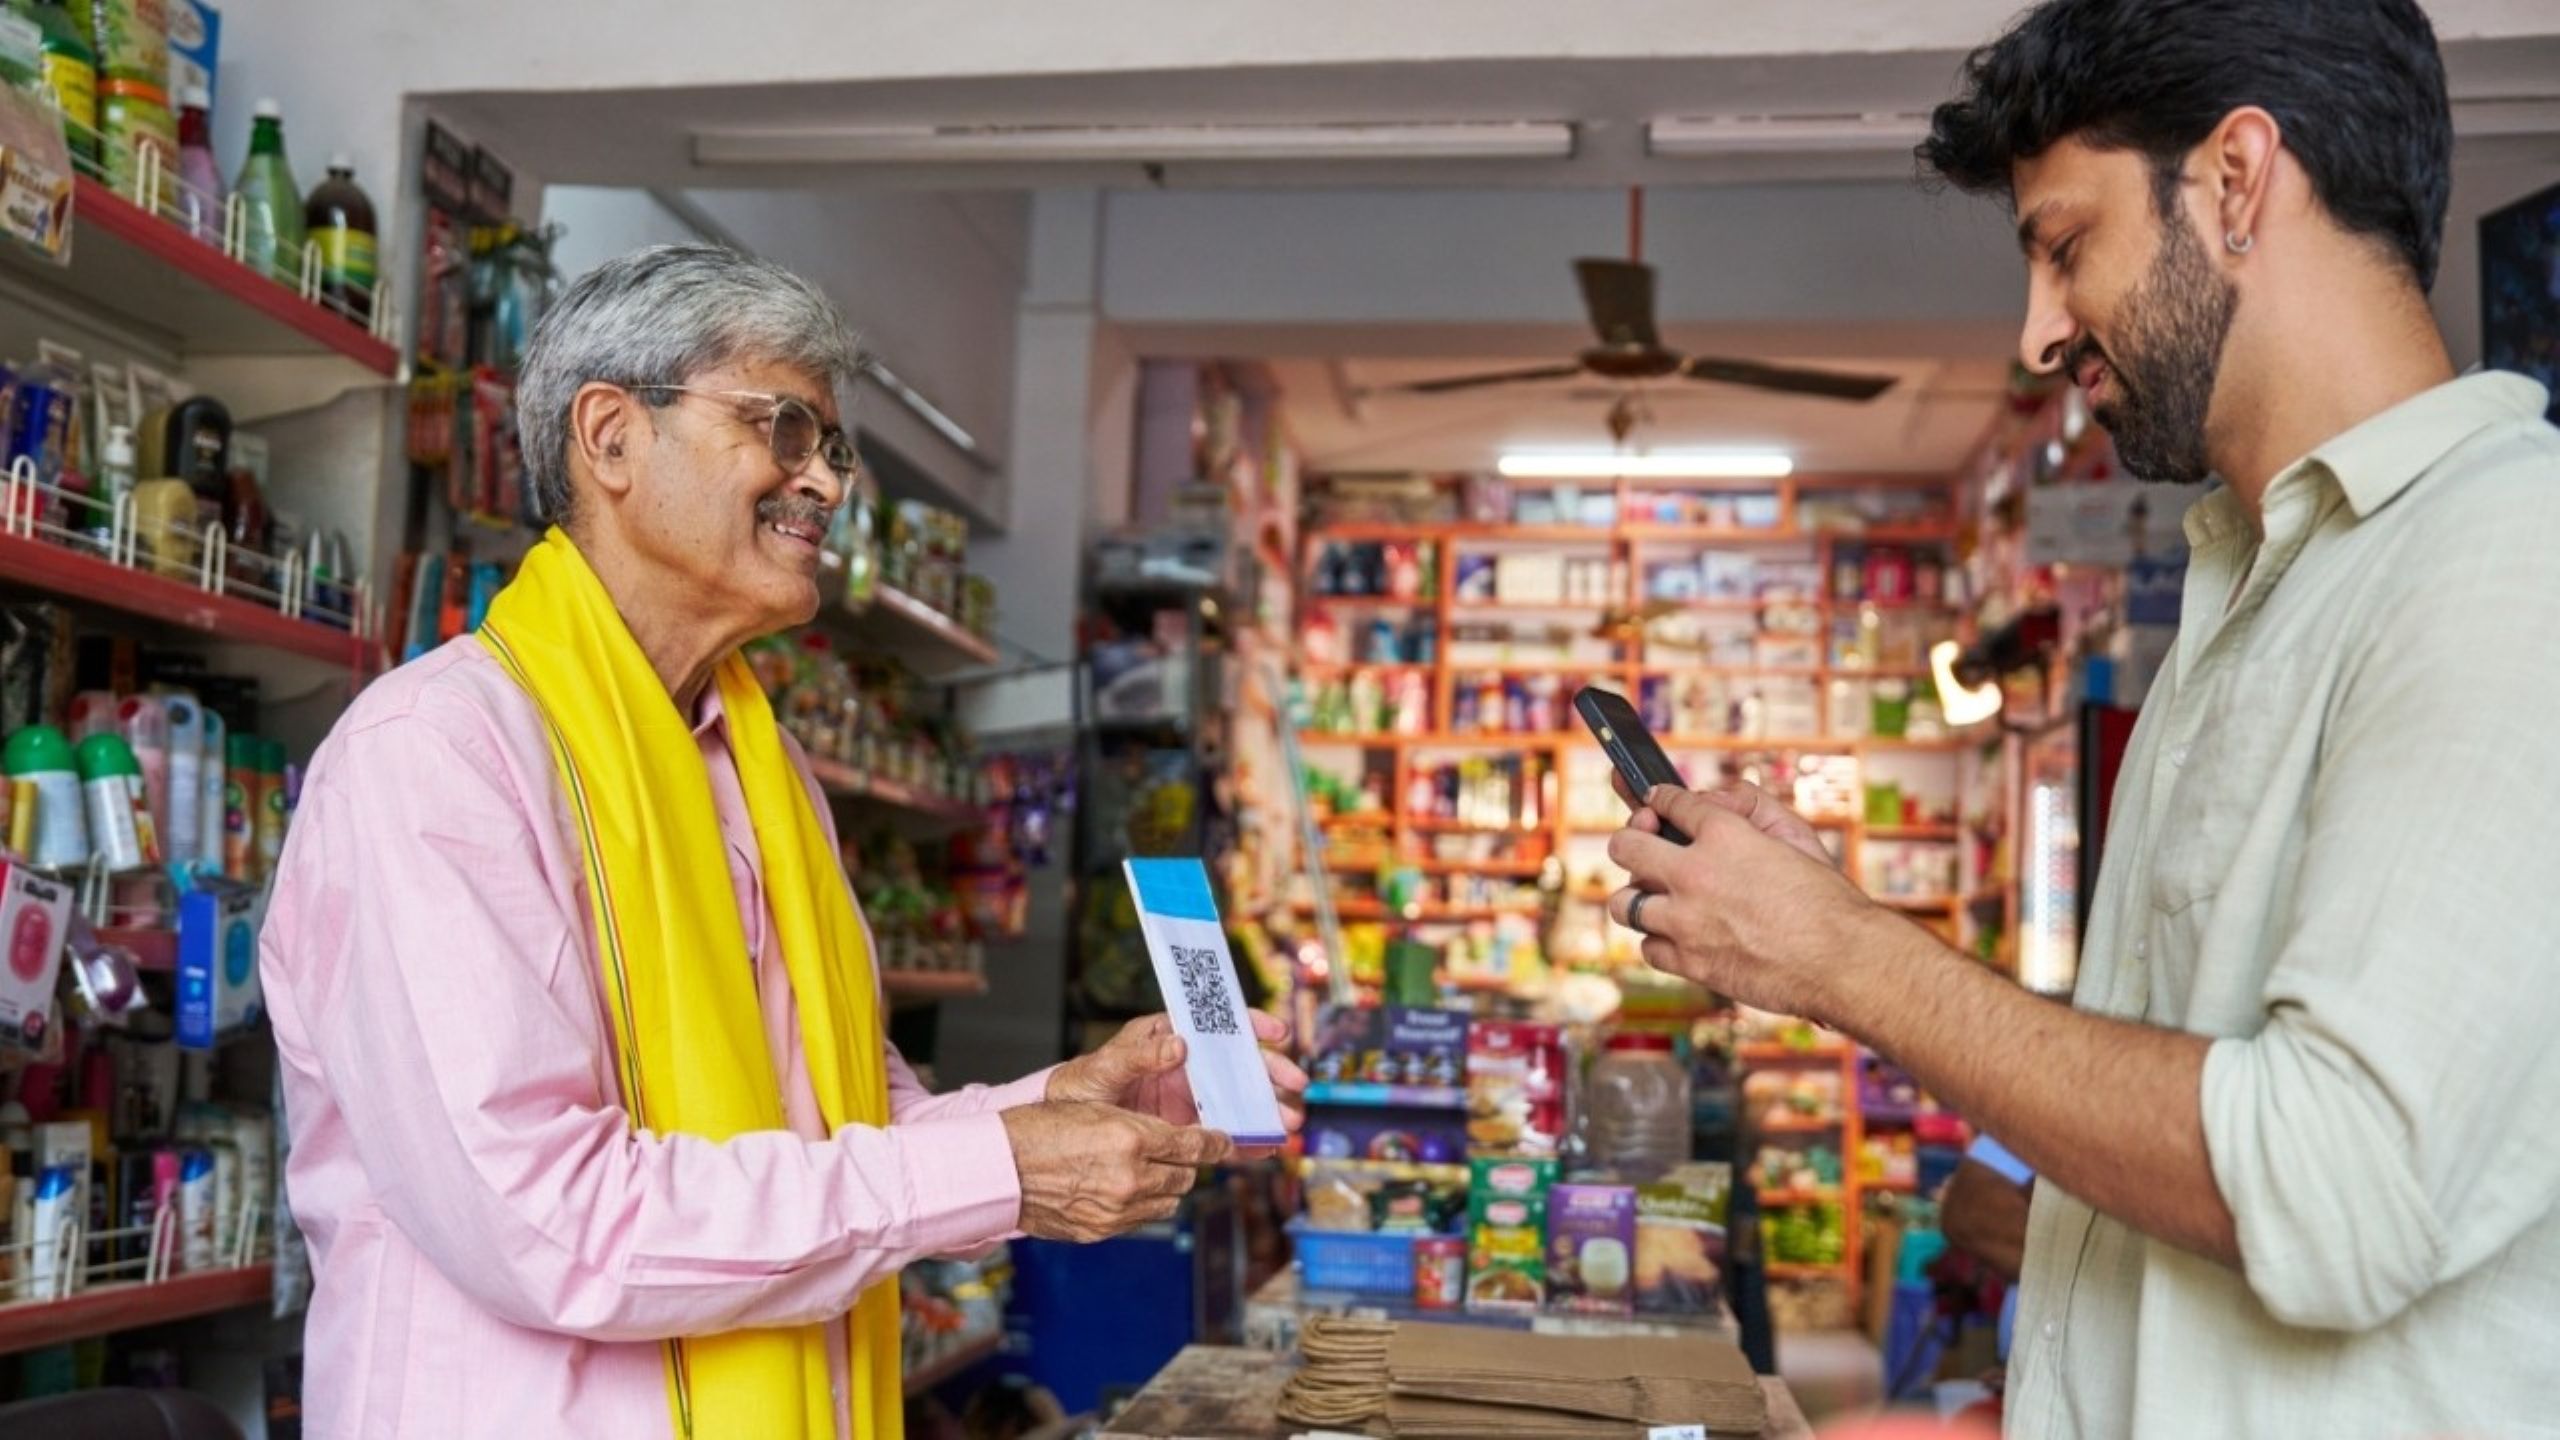
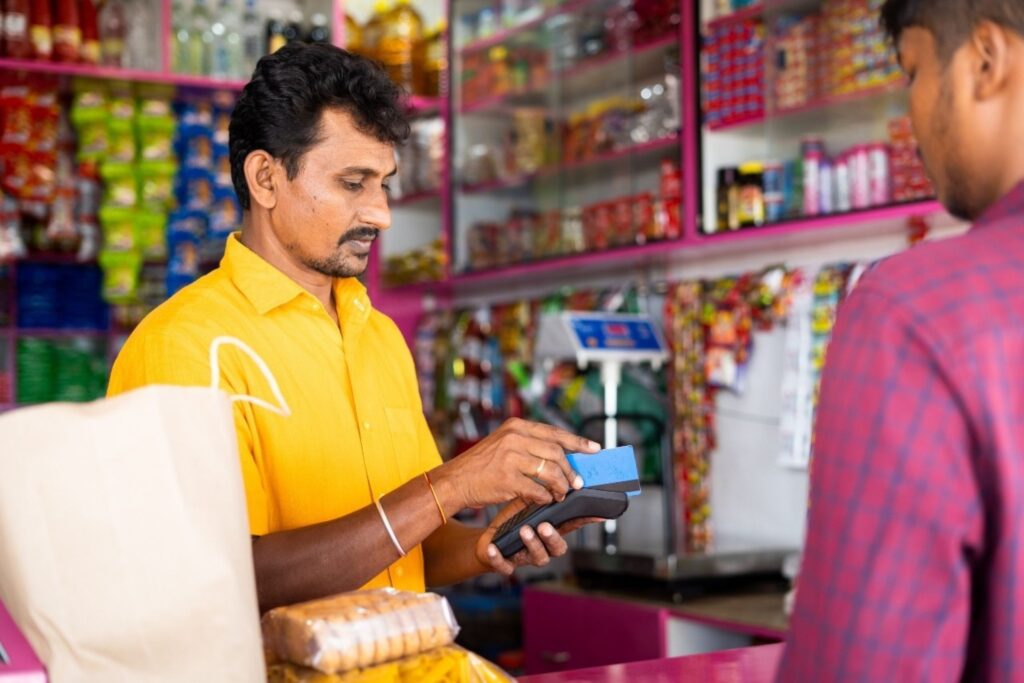
यूपीआई एक रीयल-टाइम भुगतान प्रणाली है जो भारत में किसी भी बैंक खाते के मालिक को मोबाइल फोन का उपयोग करके तुरंत पैसा भेजने और प्राप्त करने की अनुमति देती है। यह प्रणाली एक सरल पहचानकर्ता के माध्यम से काम करती है जिसे यूपीआई आईडी कहा जाता है, जो सीधे बैंक खाते से जुड़ी होती है। यूपीआई ने इंटरऑपरेबिलिटी, शून्य व्यापारी शुल्क, और 24/7 उपलब्धता के साथ व्यक्ति-से-व्यक्ति और व्यापारी भुगतान में क्रांति ला दी है। सरकारी सहायता से लेकर छोटी दुकान के QR कोड तक, यूपीआई ने खुद को भारत के दैनिक आर्थिक ढांचे में शामिल कर लिया है।
इसके अलावा, यूपीआई लाइट अब 5,000 में 2026 रुपये की सीमा तक ऑफलाइन लेनदेन का समर्थन करता है, कम कनेक्टिविटी वाले क्षेत्रों में पहुंच बढ़ाता है। यह सुविधा विशेष रूप से ग्रामीण भारत के लिए महत्वपूर्ण है, जहां इंटरनेट कनेक्शन हमेशा विश्वसनीय नहीं होते हैं। नतीजतन, डिजिटल भुगतान अब केवल शक्तिशाली डेटा कनेक्शन वाले शहरी स्मार्टफोन उपयोगकर्ताओं तक सीमित नहीं हैं।
2026 में भारत के फिनटेक बाजार का पैमाना
भारत का डिजिटल भुगतान बाजार 2026 में $7.93 बिलियन मूल्य का है। हालांकि, लेनदेन की मात्रा अकेले बाजार मूल्य की तुलना में अधिक पूर्ण कहानी बताती है। भारत कुल वैश्विक रीयल-टाइम भुगतान लेनदेन का 49% में योगदान देता है। एक ऐसे देश के लिए जो 2015 जितनी हाल ही में बड़े पैमाने पर नकद-आश्रित था, यह आधुनिक इतिहास में सबसे तेजी से आर्थिक रूपांतरणों में से एक का प्रतिनिधित्व करता है।
भारत का फिनटेक बाजार FY2029 तक $400 बिलियन से अधिक होने का अनुमान है, जो यूपीआई और डिजिटल नवाचार द्वारा संचालित है। यूपीआई से 65 तक सभी लेनदेन का 2026% खाता बनाने की उम्मीद है, फिनटेक स्टार्टअप, बैंक और व्यवसायों के लिए महत्वपूर्ण अवसर पैदा करते हैं। इसके अलावा, यूपीआई के FY2028 तक प्रति दिन 1 बिलियन लेनदेन तक पहुंचने का अनुमान है, एक ऐसी संख्या जो इसे अधिकांश राष्ट्रीय अर्थव्यवस्थाओं की संपूर्ण भुगतान प्रणाली से बड़ा बना देगी।
भारत में डिजिटल भुगतान पर एक पेशेवर का विचार
राहुल नायर, प्रोडक्ट मैनेजर, डिजिटल बैंकिंग डिवीजन, बेंगलुरु
"तीन साल पहले, मैं अभी भी नकद बैकअप के रूप में ले जाता था। आज मैंने 6 महीने से अधिक समय तक कोई भी नोट नहीं लगाया है। यूपीआई ने हर उस घर्षण को दूर कर दिया है जो डिजिटल भुगतान को जटिल लगता था।"
"सबसे महत्वपूर्ण परिवर्तन शहरों में नहीं है। यह छोटे कस्बों और ग्रामीण क्षेत्रों में है। मेरे माता-पिता केरल में, जिन्होंने 2020 से पहले बैंकिंग के लिए कभी स्मार्टफोन का उपयोग नहीं किया, अब सब्जी खरीदने से लेकर बिजली बिलों का भुगतान करने तक सब कुछ के लिए यूपीआई का उपयोग करते हैं।"
डिजिटल भुगतान कैसे वित्तीय समावेश को चला रहे हैं
भारत की डिजिटल भुगतान क्रांति के सबसे महत्वपूर्ण परिणामों में से एक वित्तीय समावेश है। डायरेक्ट बेनिफिट ट्रांसफर सिस्टम सुनिश्चित करता है कि सरकारी सहायता सीधे लाभार्थियों तक पहुंचती है, मध्यस्थों को समाप्त करते हुए। डिजिटल पदचिन्ह छोटे व्यापारियों और अनौपचारिक श्रमिकों को पहली बार औपचारिक ऋण और बीमा उत्पादों तक पहुंचने की अनुमति देते हैं।
भारत के पास 900 मिलियन से अधिक इंटरनेट उपयोगकर्ता और 500 मिलियन से अधिक स्मार्टफोन उपयोगकर्ता हैं। मोबाइल कनेक्टिविटी, वित्तीय समावेश और नवाचार का अभिसरण सैकड़ों मिलियन लोगों के लिए वित्तीय सेवाओं तक पहुंचने के तरीके में एक परिवर्तनकारी बदलाव का मंच तैयार कर रहा है। इसके अलावा, भारत 2030 तक $1 ट्रिलियन डिजिटल अर्थव्यवस्था बनने के रास्ते पर है, रीयल-टाइम भुगतान, एआई-सक्षम सेवाएं, और छोटे व्यवसाय डिजिटलीकरण वृद्धि को चला रहे हैं।
भारत की डिजिटल भुगतान प्रणाली विश्व स्तर पर कैसे जा रही है
भारत अब केवल घरेलू स्तर पर नेतृत्व करने के लिए संतुष्ट नहीं है। NPCI इंटरनेशनल ने यूपीआई को 11 देशों में विस्तारित किया है, सिंगापुर, मलेशिया, थाईलैंड और फिलीपींस के साथ एक संस्थापक सदस्य के रूप में प्रोजेक्ट नेक्सस में शामिल हुआ है, और पेरू, नामीबिया और त्रिनिदाद और टोबैगो में घरेलू भुगतान प्रणाली बनाने में मदद की है।
यूपीआई 12 तक 2026 या उससे अधिक देशों में विस्तारित हुआ है, दक्षिण एशिया और उससे परे के गंतव्यों सहित। यूपीआई क्यूआर भुगतान पहले से ही सिंगापुर, यूएई, भूटान, फ्रांस और श्रीलंका सहित देशों में सक्रिय हैं। इसके अलावा, सीमा पार यूपीआई लेनदेन 1,936% साल-दर-साल बढ़े, आंशिक रूप से इस तथ्य से संचालित कि भारत को $135.46 बिलियन वार्षिक अंतर्वाही प्रेषण प्राप्त होते हैं, किसी भी देश में सबसे बड़ा प्रेषण प्रवाह।
निष्कर्ष: डिजिटल भुगतान भारत की अर्थव्यवस्था को फिर से परिभाषित कर रहे हैं
भारत में डिजिटल भुगतान सुविधा से बहुत आगे चले गए हैं। वे अब अर्थव्यवस्था की एक मौलिक परत हैं, सैकड़ों मिलियन लोगों को वित्तीय सेवाओं, सरकारी लाभों और वैश्विक वाणिज्य से जोड़ते हैं। यूपीआई का 21.70 बिलियन मासिक लेनदेन, 500 मिलियन उपयोगकर्ताओं, और 50% वैश्विक रीयल-टाइम भुगतान की मात्रा का रिकॉर्ड की पुष्टि करता है कि भारत ने कुछ ऐसा बनाया है जो दुनिया ने पहले नहीं देखा है। भारत में फिनटेक क्रांति धीमी नहीं हो रही है। यह तेजी से बढ़ रहा है, और इसका अगला चरण, ऋण, बीमा, सीमा पार व्यापार, और ग्रामीण विस्तार को कवर करते हुए, अब तक जो हासिल किया गया है उससे भी अधिक महत्वपूर्ण होगा।