El mercado inmobiliario de la India en el primer trimestre de 2026 demuestra un rendimiento sólido con un volumen de transacciones de ₹3.8 lakh crore, lo que refleja una fuerte confianza de los inversores. Además, los rendimientos de la inversión inmobiliaria lideran los mercados emergentes impulsados por la urbanización y el crecimiento económico. De hecho, comprender las métricas de rendimiento del primer trimestre ayuda a los inversores a capitalizar las oportunidades inmobiliarias dinámicas de la India.
¿Qué impulsa el rendimiento del mercado inmobiliario en India en el primer trimestre?
El volumen de transacciones del mercado inmobiliario de la India en el Q1 alcanza los ₹3.8 lakh millones, un aumento del 28%. En consecuencia, el sector residencial representa el 68% de la actividad total en todas las áreas metropolitanas. Los analistas de la industria proyectan un 11.5% de retornos totales para 2026.
Además, la implementación de RERA mejora la transparencia atrayendo cada vez más capital institucional. Por lo tanto, los desarrolladores organizados ganan cuota de mercado frente a los jugadores no regulados. Además, los planes de vivienda asequible impulsan el volumen en las ciudades de nivel 2.
Los inversores de cartera extranjeros despliegan 18.500 millones de rupias en REITs e InvITs. Por ejemplo, los activos de oficinas y logística atraen capital institucional global. Así, los bienes raíces comerciales ganan legitimidad como clase de activo invertible.
¿Qué ciudades indias lideran la inversión inmobiliaria en el primer trimestre?
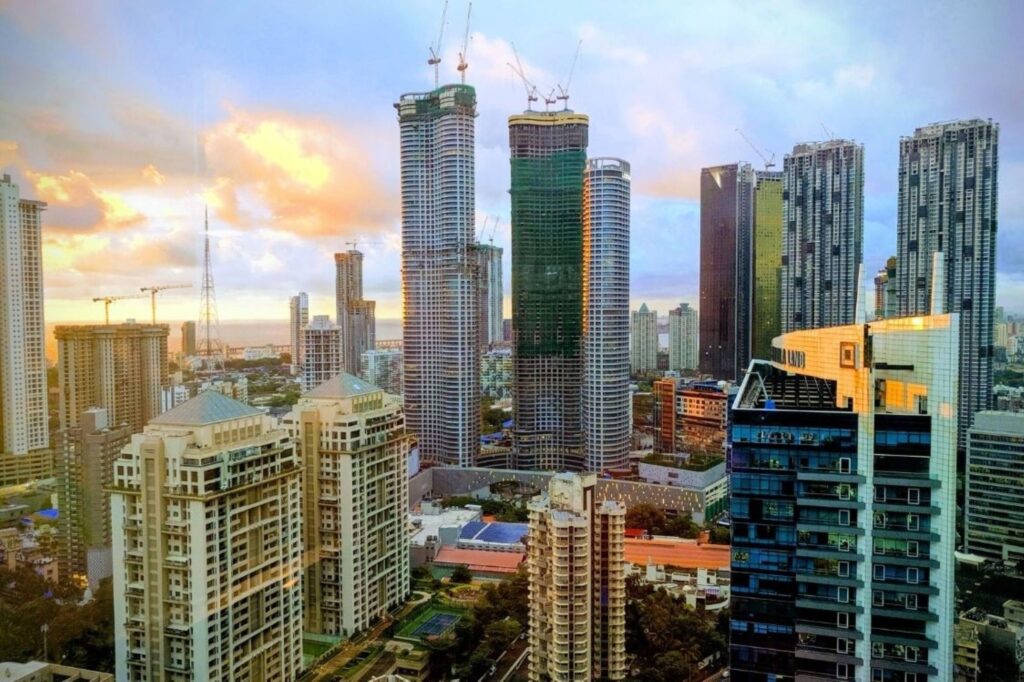
La Región Metropolitana de Mumbai mantiene el dominio con un volumen de ₹85,000 crores. Además, el sur de Mumbai y BKC exigen alquileres de oficinas premium. Los precios residenciales promedian ₹18,000-45,000 por pie cuadrado en áreas privilegiadas.
Bangalore registra una actividad de ₹62,000 crores impulsada por el crecimiento del sector tecnológico. Sin embargo, Whitefield y Electronic City lideran las tasas de absorción de oficinas. Además, la demanda residencial de profesionales de la tecnología respalda la estabilidad de precios.
Delhi NCR genera ₹58,000 crores en Gurgaon, Noida y Greater Noida. Mientras tanto, las reubicaciones corporativas y el desarrollo de infraestructura respaldan los fundamentos. Ciertamente, el corredor de la autopista Dwarka atrae una importante inversión residencial actualmente.
Pune y Hyderabad suman ₹48,000 crores enfatizando los parques de TI. Por ejemplo, Hinjewadi y HITEC City impulsan la demanda de oficinas. Además, los segmentos de vivienda asequible muestran fuertes tasas de absorción.
¿Cómo se comparan los rendimientos de las clases de activos en el primer trimestre de 2026?
Los apartamentos residenciales ofrecen retornos totales del 10.8% en las ciudades metropolitanas. Sin embargo, el segmento de vivienda asequible (₹25-45 lakh) muestra el impulso más fuerte. Específicamente, el inventario listo para habitar supera a los proyectos en construcción en un 4-5%.
Los espacios de oficinas generan un 12.5% de retorno concentrado en edificios de Grado A. Por otro lado, los espacios de trabajo compartido y las oficinas flexibles exigen primas. Además, los edificios con certificación ESG atraen preferentemente a las corporaciones multinacionales.
Las propiedades minoristas logran retornos del 8.2% con la ocupación de centros comerciales recuperándose después de la pandemia. Por ejemplo, los anclas de comida y entretenimiento impulsan constantemente la afluencia. Además, el comercio minorista de alta calle en ubicaciones privilegiadas mantiene la estabilidad.
El almacenamiento y la logística muestran rendimientos del 14.8%, liderando todos los sectores. Por lo tanto, el crecimiento del comercio electrónico y la optimización de la cadena de suministro impulsan la demanda. Además, los almacenes de Grado A cerca de los puertos exigen alquileres premium.
¿Qué dicen los expertos de la industria sobre las perspectivas del mercado de India?
Anuj Puri, Presidente de ANAROCK Property Consultants
“El desempeño del mercado inmobiliario en el primer trimestre confirma la evolución de la madurez inmobiliaria de la India. Los retornos de la inversión inmobiliaria superan a las alternativas de renta fija en un 5-7%. Además, el cumplimiento de RERA y la consolidación benefician a los actores organizados significativamente.”
“Nuestra investigación muestra que el volumen de transacciones de ₹3.8 lakh de millones de rupias indica un impulso sostenido. Existen oportunidades de inversión en los sectores residencial, de oficinas y de almacenamiento. Además, las ciudades de nivel 2 ofrecen potencial de crecimiento con costos de entrada más bajos. Los fundamentos del mercado inmobiliario de la India respaldan la asignación institucional continuada estratégicamente.”
¿Qué tendencias configuran las estrategias de inversión y los rendimientos?
Expansión de REIT con cuatro nuevas cotizaciones planificadas para 2026 que democratizan el acceso. Por lo tanto, los inversores minoristas están obteniendo exposición a bienes raíces comerciales. Actualmente, los REIT existentes ofrecen rendimientos de distribución constantes del 7-9%.
Enfoque en viviendas asequibles bajo el esquema PMAY que ofrece beneficios fiscales y subsidios. Como resultado, los desarrolladores lanzan proyectos en el rango de precios de ₹25-45 lakh. Además, los incentivos gubernamentales reducen los costos efectivos para el comprador en un 15-20%.
La adopción de PropTech se acelera a través de recorridos virtuales y transacciones digitales. De hecho, las plataformas en línea facilitan actualmente el 35% de las transacciones residenciales. Además, se están realizando pruebas piloto de registros basados en blockchain en estados selectos.
Los edificios sostenibles con certificaciones IGBC y LEED exigen primas del 12-18%. Sin embargo, los edificios energéticamente eficientes reducen los costos operativos atrayendo a las corporaciones. Específicamente, el stock de edificios verdes alcanza el 8% del inventario total.
Co-living y co-working destinados a los millennials y trabajadores de la economía colaborativa. Mientras tanto, los espacios gestionados ofrecen mayores rendimientos que los alquileres tradicionales. Ciertamente, los inversores institucionales están entrando en estos segmentos a través de plataformas.
El desarrollo de ciudades inteligentes en 100 ciudades crea zonas de apreciación lideradas por la infraestructura. Por lo tanto, Amaravati, GIFT City y Naya Raipur atraen inversiones. Además, las subastas de tierras gubernamentales brindan oportunidades de entrada estratégicas.
¿Qué consideraciones existen sobre el rendimiento regional y la inversión?
Las ciudades metropolitanas muestran un rendimiento estable con un 9.5% de retornos promedio establecidos. Sin embargo, los altos costos de entrada y la disponibilidad limitada de tierra limitan el crecimiento. Además, las aprobaciones regulatorias y los requisitos de cumplimiento son estrictos en las áreas metropolitanas.
Las ciudades de nivel 2 ofrecen rendimientos más altos al 12.8% reflejando el potencial de crecimiento. Por ejemplo, Ahmedabad, Jaipur y Lucknow atraen la demanda residencial. Además, las inversiones en infraestructura mejoran la conectividad apoyando la apreciación gradualmente.
Los rendimientos por alquiler promedian el 2.5-3.5% en las áreas metropolitanas frente al 4-6% en el nivel 2. Sin embargo, el potencial de apreciación del capital es mayor en los mercados establecidos. Específicamente, las ubicaciones privilegiadas ofrecen ingresos estables durante los períodos de tenencia.
Entorno regulatorio con la implementación de RERA que mejora los plazos de entrega de los proyectos. Por lo tanto, la confianza del comprador aumenta reduciendo las percepciones de riesgo preventa. Además, las leyes de propiedad benami disuaden las transacciones de dinero negro.
Disponibilidad de financiamiento con tasas de préstamos hipotecarios que promedian 8.5-9.5% actualmente. Mientras tanto, los ratios LTV alcanzan el 80-90% para personas asalariadas. También, el financiamiento a desarrolladores a través de NBFC respalda la financiación de la construcción.
Impacto del GST al 5% para viviendas asequibles y 12% premium. Por ejemplo, los créditos fiscales sobre insumos reducen marginalmente los costos del desarrollador. Además, las reformas del impuesto de timbre en los estados reducen los costos de transacción.
Conclusión: Capitalizando las tendencias del mercado inmobiliario de la India en el primer trimestre
El rendimiento del mercado inmobiliario en el primer trimestre demuestra la resiliencia inmobiliaria de la India. Además, los rendimientos de la inversión en todos los sectores ofrecen oportunidades atractivas ajustadas al riesgo.
Concéntrese en desarrolladores que cumplan con RERA, activos comerciales de Grado A y nivel 2. Además, aproveche estratégicamente las estructuras REIT y los planes de vivienda asequible. Supervise continuamente los cambios regulatorios y los anuncios de desarrollo de infraestructura.
Involucra a asesores inmobiliarios con experiencia y redes en el mercado de la India. De hecho, el conocimiento local y las relaciones con los desarrolladores determinan el éxito de la inversión. Explora las oportunidades del mercado inmobiliario de la India para el crecimiento de la cartera de 2026.