El ecosistema de startups de la India ha recaudado $6.58 mil millones a través de 635 rondas de financiación de capital en los primeros 4 meses de 2026. El mercado de capital de riesgo no se está contrayendo. Se está recalibrando. Los inversores están escribiendo menos cheques, pero respaldando empresas más fuertes con caminos más claros hacia la rentabilidad. Para los inversores que rastrean la economía de startups de la India, este cambio presenta tanto riesgos como oportunidades significativas al ingresar al segundo trimestre de 2026.
¿Dónde se sitúa el capital de riesgo en India en 2026?
La inversión de capital privado y capital de riesgo en la India totalizó $13.1 mil millones en el primer trimestre de 2026, disminuyendo un 19% interanual, mientras que los volúmenes de acuerdos se mantuvieron casi planos en 360 transacciones. Esto no es un colapso. Es una consolidación.
La tecnología atrajo la mayor cantidad de capital con $2.2 mil millones, seguida de los servicios financieros con $2 mil millones y el sector inmobiliario con $1.9 mil millones. Juntos, estos 3 sectores representaron el 47% de la inversión total en el trimestre. Para los inversores de capital de riesgo, la tecnología y los servicios financieros siguen siendo los 2 objetivos de despliegue más confiables en la India.
Financiación de startups en el 1T 2026: números clave que los inversores necesitan
El ecosistema de startups de la India recaudó aproximadamente $2.3 mil millones a través de 271 acuerdos en el primer trimestre de 2026, una caída del 26% interanual. El trimestre no fue testigo de ninguna ronda de financiación superior a $100 millones, el primer trimestre de este tipo desde 2022.
Sin embargo, los datos subyacentes son más positivos. El tamaño medio de las transacciones aumentó a $3.3 millones, y los inversores priorizaron cada vez más la economía de las unidades, la eficiencia del capital y el apoyo a las empresas existentes en la cartera. Además, las transacciones en etapas pre-semilla y semilla ahora representan el 67% de todo el recuento de transacciones, una rotación significativa respecto a la concentración en la Serie B y superior vista en 2023 y 2024.
Los 3 sectores que atraen más capital
Los sectores principales en la financiación de empresas emergentes en la India en el primer trimestre de 2026 fueron la inteligencia artificial, los vehículos eléctricos y la movilidad, la tecnología financiera, el comercio rápido y la financiación de viviendas asequibles. 3 sectores destacan claramente para los inversores:
- Inteligencia Artificial: Las inversiones en IA aumentaron un 73% interanual hasta los $253 millones en el Q1 de 2026, convirtiéndose en el tercer sector más grande por capital desplegado.
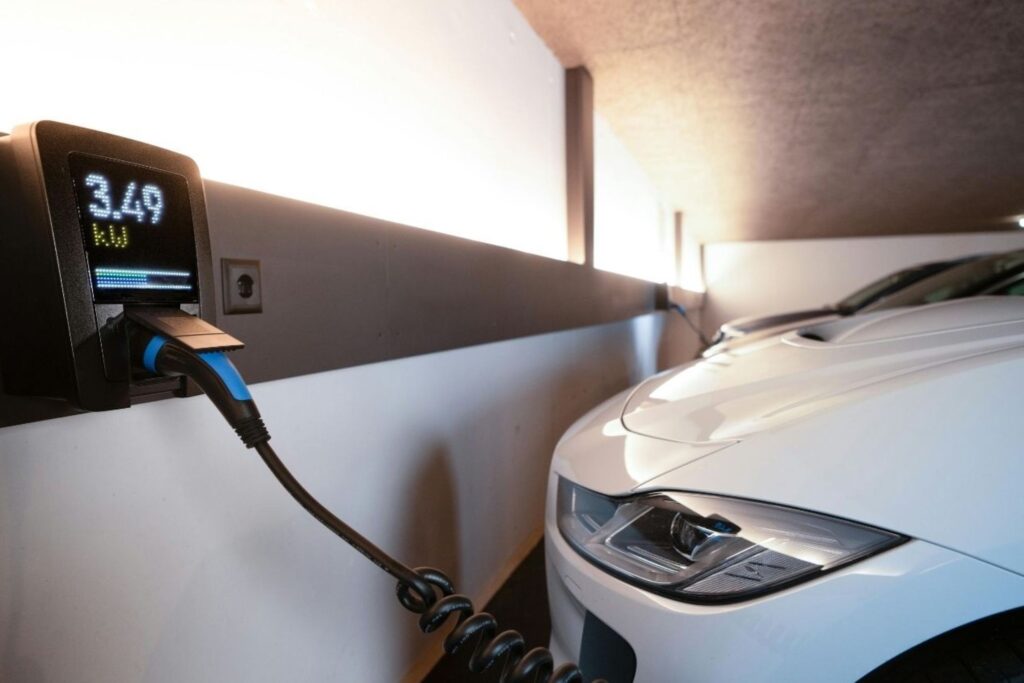
- Vehículos eléctricos: El sector de carga y cambio de baterías para vehículos eléctricos de la India ha cruzado un umbral de credibilidad con capital institucional, con 3 acuerdos de infraestructura de VE cerrados en un período de 2 semanas a principios de 2026.
- Fintech: Las plataformas de crédito nativas de IA que reducen los activos improductivos de las MIPYME a través de la suscripción automatizada están atrayendo un creciente interés de los inversores, con analistas que proyectan 10 o más acuerdos en este subsegmento en 2026.
La perspectiva de un inversor sobre el filtro de financiación de la India
Priya Mehrotra, Socia General, Horizon Venture Partners, Mumbai
“Desplegamos capital en 4 empresas en el primer trimestre de 2026. Todas las 4 tenían una economía unitaria positiva antes de que escribiéramos el cheque. Eso no era un requisito en 2022. Ahora es un estándar mínimo.”
“El retorno de nuestra cartera del ciclo de OPI de 2025 superó las proyecciones en un 31%. La disciplina que aplicamos en 2023 y 2024 está dando sus frutos ahora. Los inversores que permanecieron pacientes están en una posición sólida al entrar en el segundo trimestre.”
Capital gubernamental y la geografía de la financiación
En febrero de 2026, el Gabinete de la Unión aprobó el Fondo de Fondos de Startup India 2.0 con un corpus total de 10,000 millones de rupias, diseñado para movilizar capital nacional a largo plazo y fortalecer el ecosistema de capital de riesgo en toda la India. El FoF 2.0 se centrará en startups de tecnología profunda, empresas en etapa inicial de crecimiento, startups de fabricación impulsadas por tecnología y startups independientes del sector.
Geográficamente, el mapa de acuerdos está cambiando. Bengaluru lideró por número de acuerdos con 89 transacciones en el T1 de 2026, Delhi NCR le siguió con 74 acuerdos y Mumbai registró 34 acuerdos. Sin embargo, las ciudades fuera de estas 3 áreas metropolitanas ahora representan más del 35% del volumen total de acuerdos, con Hyderabad, Pune, Chennai y Ahmedabad emergiendo como centros genuinos de formación de startups con redes de ángeles independientes y presencia de capital de riesgo local.
¿Qué observar a medida que avanza el segundo trimestre de 2026?
3 variables clave darán forma a la actividad de capital de riesgo en el Q2 2026 en la India: el marco regulatorio AIF en evolución de SEBI, las valoraciones en etapa inicial que han avanzado por encima de las métricas de ingresos, y la interrupción del comercio entre EE. UU. y China que podría afectar los flujos de capital de socios limitados internacionales hacia la India. Venture Care
El caso base sigue siendo constructivo. Los analistas proyectan un aumento del 5 al 8% en el número de acuerdos para el segundo trimestre de 2026, con el total anual de 2026 en camino de superar las 7,000 transacciones. Más de 49,000 nuevas empresas se registraron en la India solo en 2025, el total anual más alto registrado, creando una sólida cartera de empresas invertibles que se mueven a través del sistema ahora.
Conclusión: El capital riesgo en la India está clasificando, no deteniéndose
El capital de riesgo en la India en el Q2 2026 recompensa a los inversores que aplican disciplina. Los números de capital total son más bajos que los picos de 2021 y 2022. Sin embargo, la calidad de las empresas que recaudan hoy es notablemente mayor. La tecnología profunda, la fintech y la infraestructura de vehículos eléctricos ofrecen la convicción sectorial más clara. Los programas gubernamentales brindan vientos de cola adicionales que reducen el riesgo estructural a largo plazo. Los inversores de capital de riesgo con un horizonte de 3 a 5 años deberían ver esta recalibración como una oportunidad de despliegue. El mercado se está ordenando a sí mismo y los puntos de entrada más fuertes suelen aparecer en períodos exactamente como este.